Le chéquier ordinaire est le carnet de chèques standard remis par les banques, aussi appelé chéquier classique. Chaque formule y est reliée à une souche (ou talon) sur le côté, où l’on note la date, le montant et le bénéficiaire. Cet article détaille son format, le contenu du carnet, la façon de l’obtenir et les règles à connaître avant d’émettre un chèque.
Qu’est-ce qu’un chéquier ordinaire ?
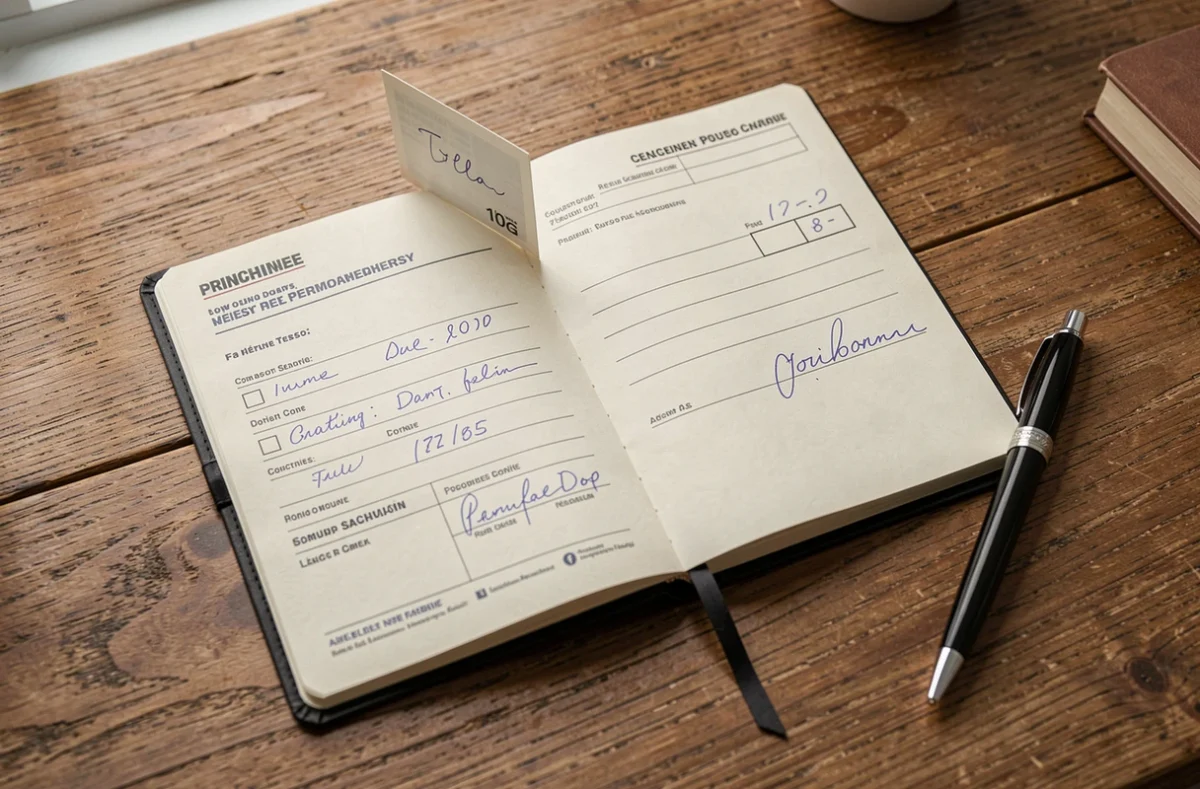
C’est le format proposé par défaut à l’ouverture d’un compte lorsque la banque délivre des chèques. Les formules sont rassemblées en carnet, et la souche reste attachée au carnet quand on détache le chèque.
On parle aussi de chéquier à souche latérale, par opposition aux formats conçus pour se ranger dans un portefeuille. Il existe donc deux grandes familles : le carnet à souche sur le côté et le chéquier de poche, plus compact.
Dimensions d’un chèque et nombre de formules par carnet
Une formule de chèque est un rectangle allongé, plus large que haut, dont le format est fixé par les banques et rarement détaillé dans les documents grand public. Le carnet entier est plus encombrant qu’une carte bancaire : il se glisse dans un sac plus facilement que dans une poche.
Le nombre de formules varie d’un établissement à l’autre. Une mention du type « 60f » sur une fiche tarifaire désigne en général le nombre de formules du carnet, et la banque indique ce nombre au moment de la commande.
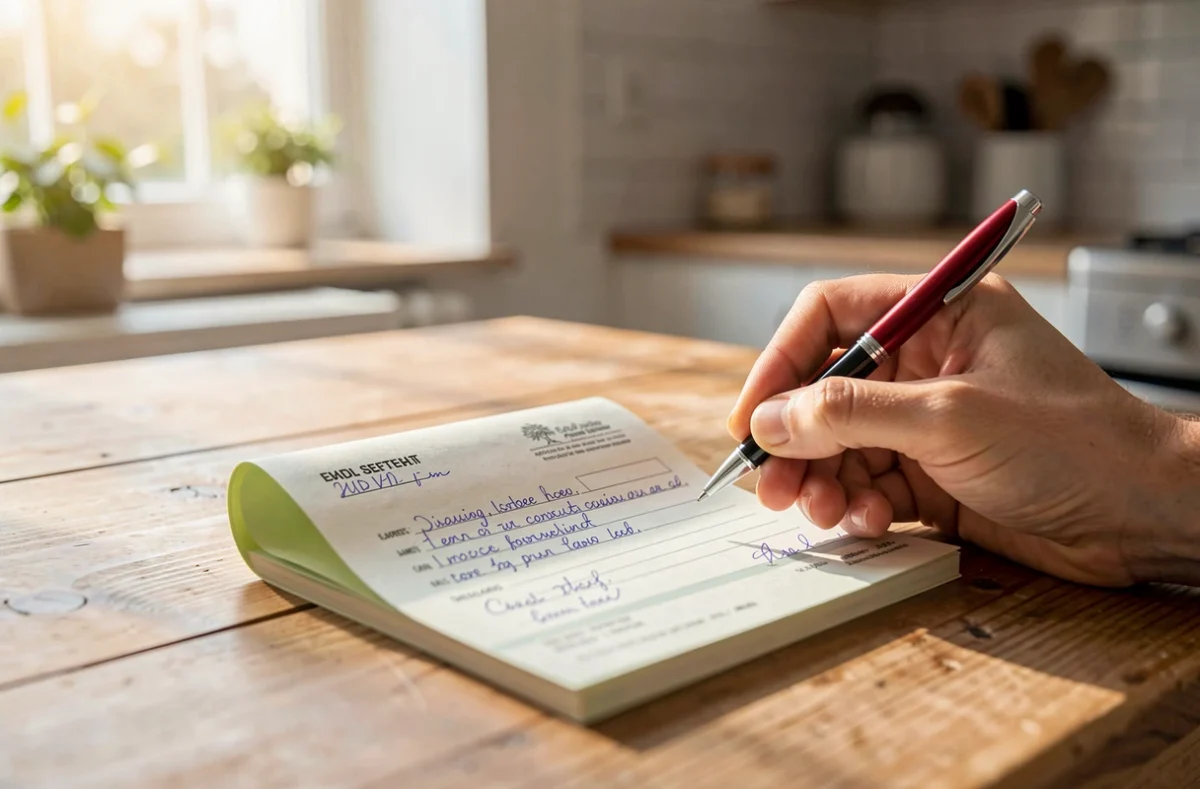
À quoi sert la souche sur le côté
La souche sert de mémoire. On y recopie le montant, la date et le nom du bénéficiaire avant de détacher la formule, ce qui permet de retrouver ensuite l’émission d’un chèque sans attendre le relevé.
Elle aide aussi à suivre son solde : en additionnant les montants des souches, on voit les chèques émis qui n’ont pas encore été débités. Un chèque émis peut mettre du temps à arriver sur le compte, comme le montre cet article sur le délai d’encaissement d’un chèque.
Chéquier classique ou portefeuille : les différences en bref
La différence tient à la position du talon, à l’encombrement et à l’usage. Le carnet à souche latérale convient à ceux qui émettent des chèques à domicile et veulent garder une trace écrite. Le format portefeuille se range plus facilement, mais il laisse moins de place pour noter les opérations.
Pour comparer les deux en détail, l’article sur la comparaison des formats de chéquier portefeuille reprend les critères de choix.
Obtenir et renouveler un chéquier ordinaire
Obtenir des formules de chèques n’est pas un droit. La banque peut refuser d’en délivrer, mais elle doit motiver son refus. Elle ne peut pas refuser un chèque de retrait ni un chèque de banque.
Quand elle délivre des formules, la délivrance est gratuite. Seuls les frais d’envoi postal peuvent être facturés, ce qui peut rejoindre d’autres charges mensuelles, dans la limite du plafond des frais bancaires mensuels.
La commande se fait au guichet, depuis l’espace personnel en ligne ou via l’application de la banque. Le renouvellement est parfois automatique quand le carnet est épuisé, sinon il se demande par internet, par l’application ou avec le bordereau de commande.
Le chéquier se retire en agence, y compris dans une autre agence que la sienne, ou il arrive à domicile, de préférence en recommandé. En cas d’urgence, la banque peut remettre à titre exceptionnel un chéquier de dépannage.
Durée de validité d’un chèque et bons réflexes
Un chèque reste valable un an et huit jours à compter de sa date d’émission, à condition que le compte soit approvisionné. Pour être valide, il doit porter la mention « chèque », un ordre de payer sans condition, le nom de la banque, le lieu de paiement, la date et le lieu d’émission et la signature manuscrite de l’émetteur.
Un chèque barré doit être déposé sur un compte et ne peut pas être payé en espèces. En cas de perte ou de vol, il faut prévenir la banque tout de suite par téléphone, puis confirmer par lettre recommandée avec accusé de réception. L’opposition n’est admise que pour perte, vol, utilisation frauduleuse ou procédure collective du bénéficiaire.
Émettre un chèque sans provision expose à une interdiction d’émettre des chèques de cinq ans, et la banque doit prévenir son client avant de rejeter le paiement. Les conséquences sur le compte sont détaillées dans l’article sur la durée d’une interdiction bancaire.
Avant de remplir une formule, mieux vaut vérifier le solde et noter le chèque sur la souche. Un chèque complété à l’encre indélébile, sans espace laissé libre sur le montant, limite les risques de modification.